Como precificar um painel elétrico de automação industrial sob encomenda
Por Juliano Walter · publicado em · atualizado em · 12 min de leitura
Some a lista de materiais (BOM) e as horas de engenharia e montagem, valoradas pelo custo-hora: isso é o custo direto. Depois calcule o preço de trás para frente: custo direto dividido por (1 − despesas% − margem%) e por (1 − impostos%). Num painel ilustrativo com custo direto de R$ 38.000,00, 12% de impostos, 15% de despesas e 18% de margem líquida, o preço de venda é R$ 64.450,47. Somar 20% sobre o custo não é margem: com esses mesmos impostos e despesas, esse preço fecha no prejuízo.
O que entra no custo direto de um painel de automação sob encomenda
O custo direto é tudo o que só existe porque aquele painel existe: os componentes da lista de materiais e as horas de quem projeta, monta e testa. Aluguel, contador e vendedor não entram aqui; entram como despesa, mais adiante.
A tabela desta seção é ilustrativa: preço de componente e valor da hora variam por região, marca e porte. Use os seus.
A BOM pesa R$ 29.500,00 dos R$ 37.900,00: quase 78% do custo direto. Um erro no preço dos componentes pesa mais do que um erro nas horas.
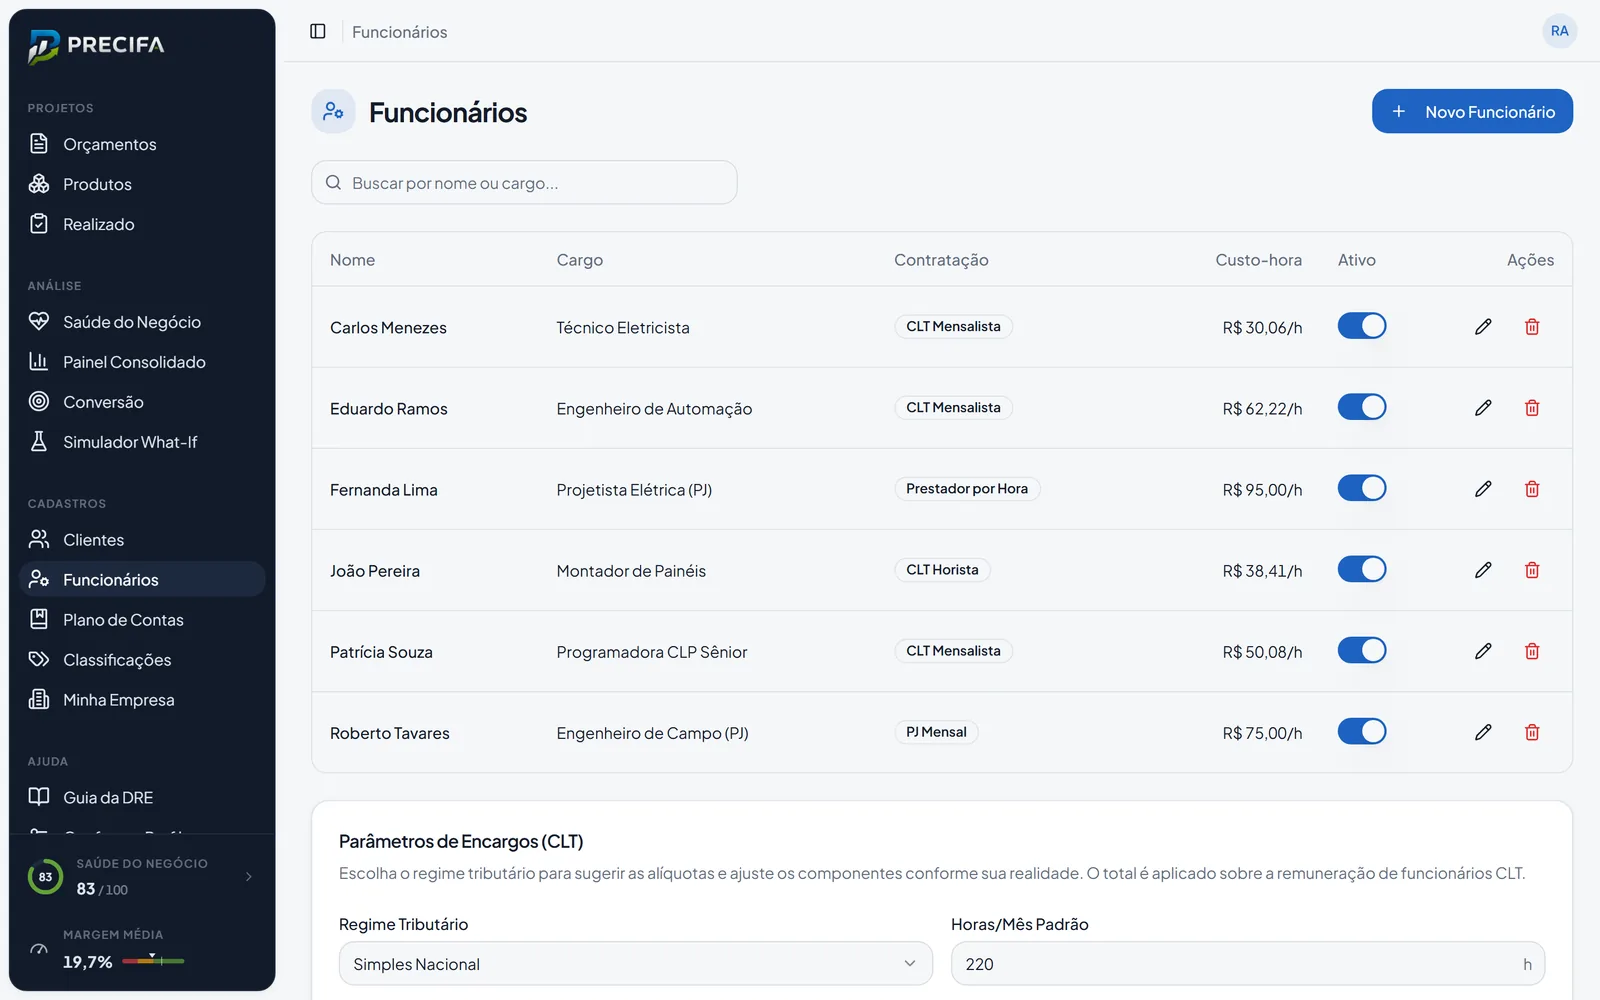
As horas valem pelo custo-hora, não pelo que você cobra por hora: o que o técnico custa à empresa por hora que vira projeto, encargos incluídos. No Precifa, esse custo-hora entra no orçamento como custo direto, horas × valor/hora. Para quem monta sozinho no MEI, o exemplo do quadro de comando faz a conta pelos dias de serviço.
| Item | Base | Valor (ilustrativo) |
|---|---|---|
| CLP (controlador lógico programável) | 1 unidade | R$ 8.500,00 |
| IHM (interface homem-máquina) | 1 unidade | R$ 4.200,00 |
| Contatores, relés, disjuntores e fonte | conjunto | R$ 7.800,00 |
| Cabos, bornes e canaletas | conjunto | R$ 4.400,00 |
| Invólucro | 1 unidade | R$ 4.600,00 |
| Lista de materiais (BOM) | soma | R$ 29.500,00 |
| Engenharia: projeto elétrico, programação e comissionamento | 40 h × R$ 120,00 | R$ 4.800,00 |
| Montagem | 60 h × R$ 60,00 | R$ 3.600,00 |
| Custo direto | soma | R$ 37.900,00 (arredondado para R$ 38.000,00) |
Impostos, despesas operacionais e margem líquida: os três percentuais do preço do painel
Com o custo direto fechado, faltam três percentuais. Cada um incide sobre uma base diferente, e é aí que muitos orçamentos erram.
Os 12%, 15% e 18% do exemplo são ilustrativos; use os seus. A regra do cálculo: despesas% + margem% precisa ficar abaixo de 100%; impostos ficam fora dessa soma, porque incidem sobre a receita bruta. Com 60% de despesas e 45% de margem, não existe preço.
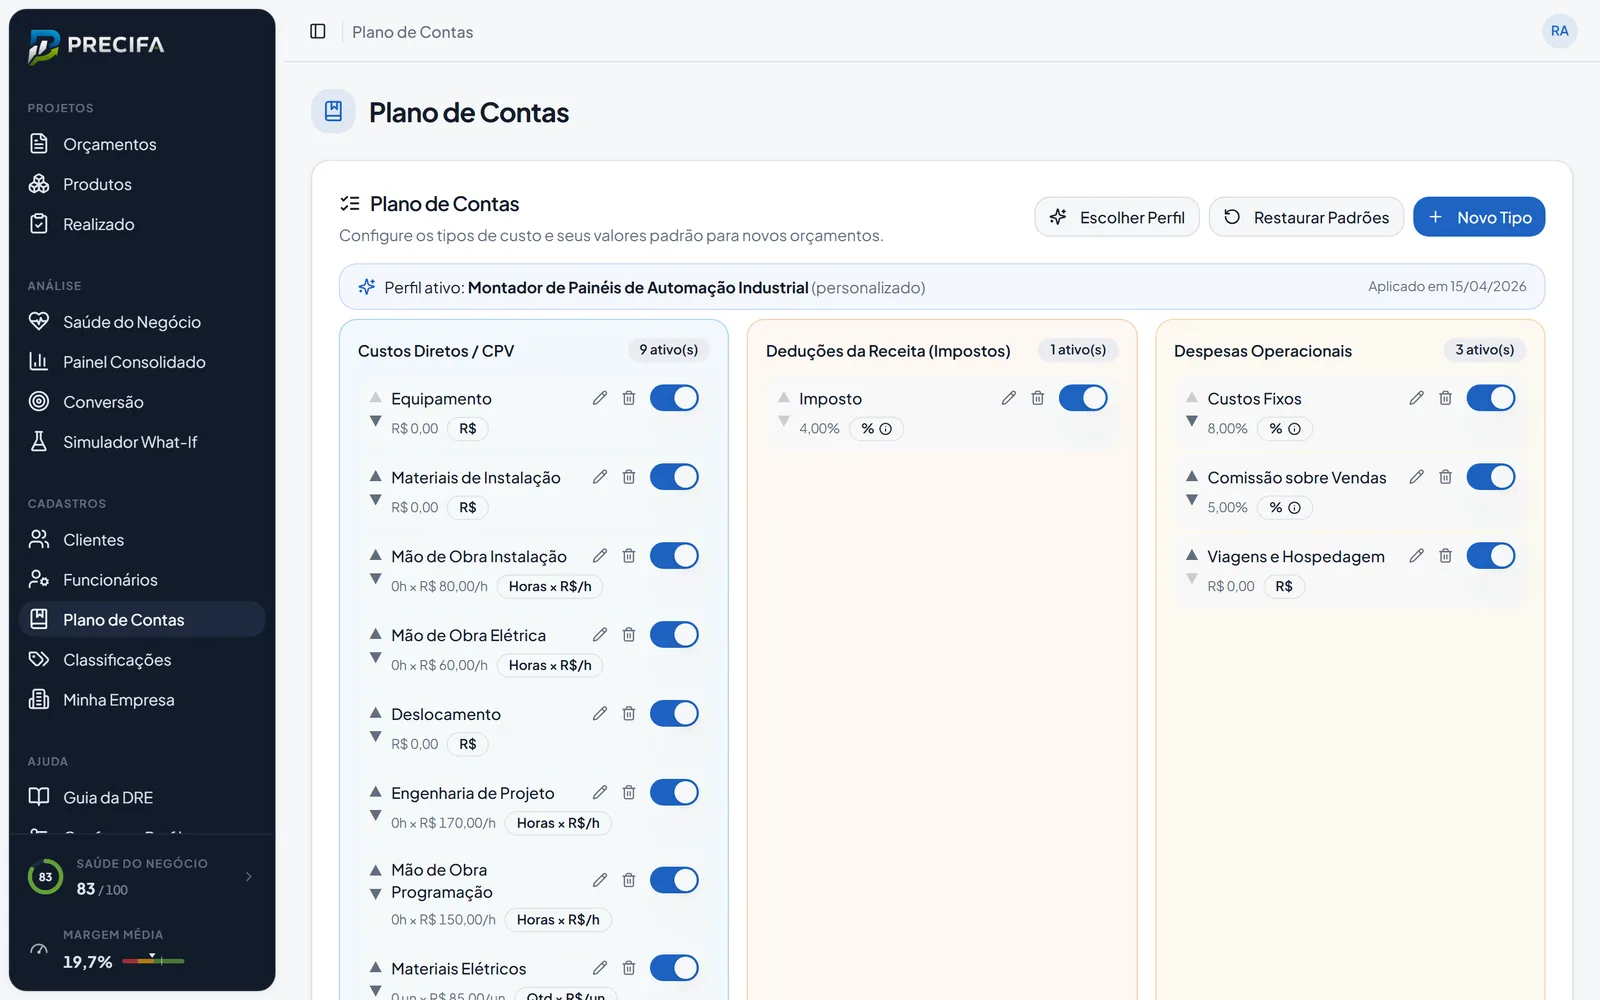
- Impostos sobre a venda: percentual da receita bruta, ou seja, do preço. No exemplo, 12%. Depende do regime tributário da sua empresa.
- Despesas operacionais: percentual da receita líquida (preço menos impostos). Aluguel, administrativo, pró-labore, energia e software não pertencem a nenhum painel; entram rateados sobre a receita líquida. No exemplo, 15%.
- Margem líquida desejada: percentual da receita líquida que sobra depois de tudo. No exemplo, 18%. É decisão da empresa, não uma tabela do setor.
Como calcular o preço de um painel de automação por markup reverso, passo a passo
Markup reverso inverte a ordem da conta: o preço é a saída, não a entrada. Você fixa o custo direto e os três percentuais, e a fórmula devolve o preço que sustenta a margem escolhida:
preço = custo direto ÷ [(1 − (despesas% + margem%) ÷ 100) × (1 − impostos% ÷ 100)]
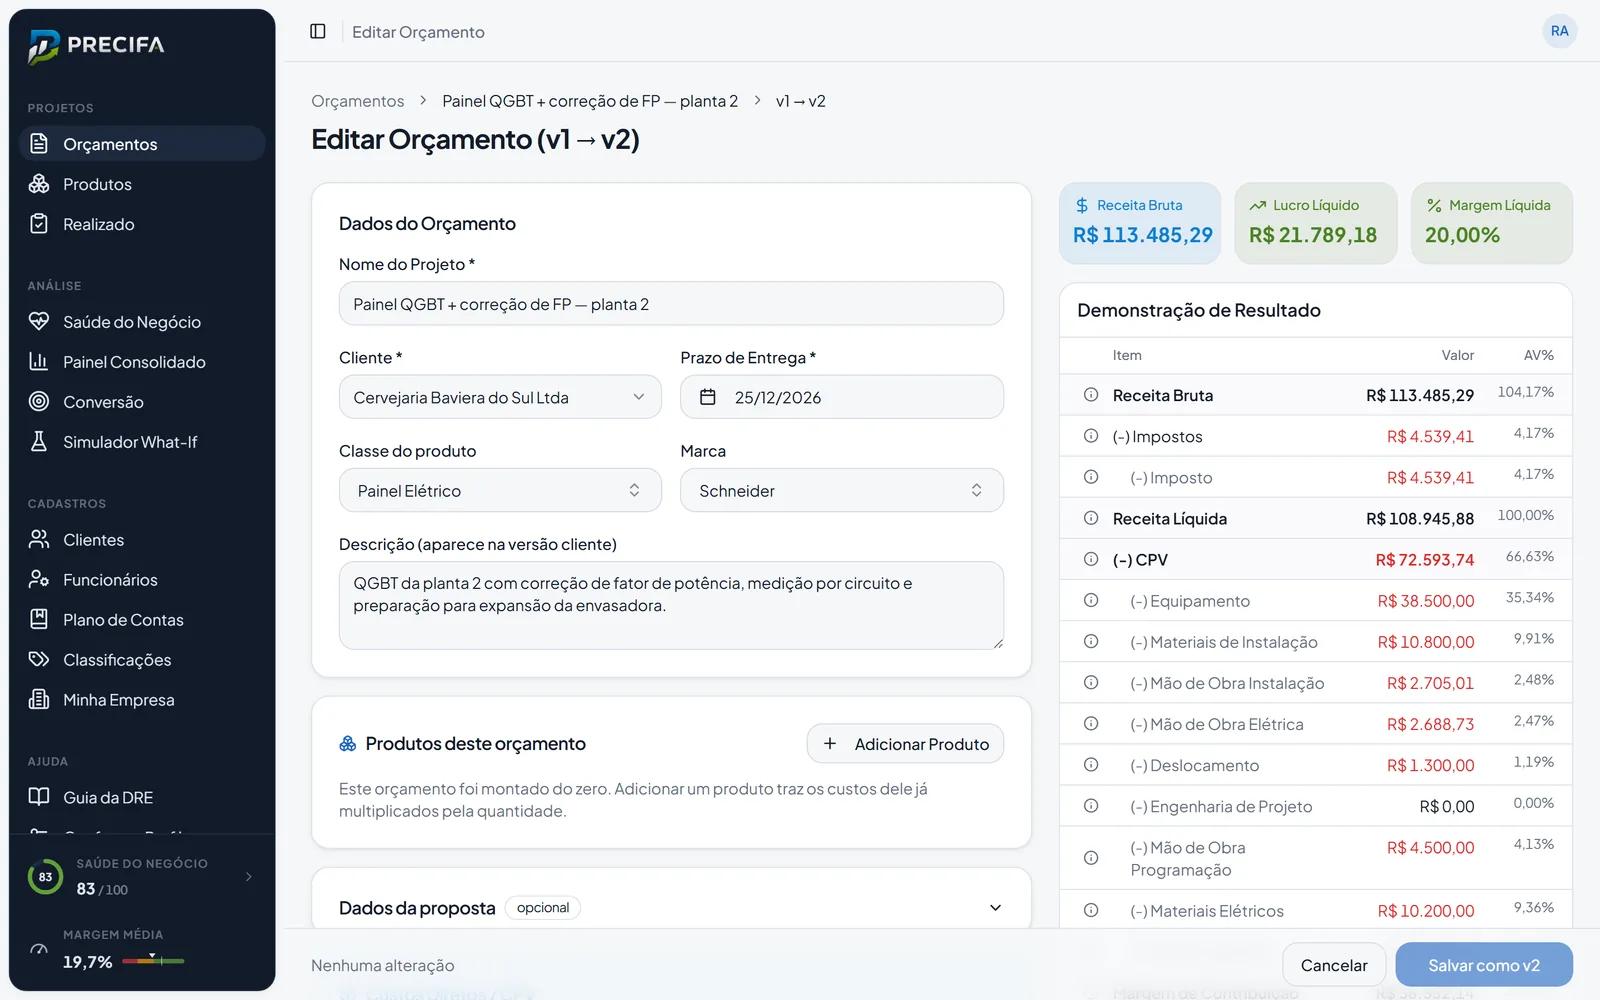
Com o painel do exemplo: 38.000 ÷ [(1 − 0,33) × (1 − 0,12)] = 38.000 ÷ (0,67 × 0,88) = 38.000 ÷ 0,5896 = R$ 64.450,47. A Demonstração do Resultado do Exercício (DRE) do orçamento, na tabela desta seção, mostra para onde vai cada real desse preço.
Os R$ 10.208,96 são 18% da receita líquida, exatamente a margem pedida. Sobre o custo, o preço equivale a um multiplicador de 1,6961 (69,61% acima do custo): é resultado, não entrada.
| Linha | Valor | % da receita líquida |
|---|---|---|
| Preço de venda (receita bruta) | R$ 64.450,47 | 113,64% |
| (−) Impostos, 12% | −R$ 7.734,06 | −13,64% |
| Receita líquida | R$ 56.716,42 | 100,00% |
| (−) Custos diretos | −R$ 38.000,00 | −67,00% |
| Lucro bruto | R$ 18.716,42 | 33,00% |
| (−) Despesas operacionais, 15% | −R$ 8.507,46 | −15,00% |
| Lucro líquido | R$ 10.208,96 | 18,00% |
Por que "custo mais 20%" pode fechar no prejuízo, em painel pequeno ou grande
A regra de bolso "custo mais 20%", ou "material mais uma folga de segurança", aplica o percentual sobre o custo. Impostos incidem sobre o preço e despesas sobre a receita líquida; o percentual sobre o custo ignora os dois.
Um exemplo menor, calculado do mesmo jeito: custo direto de R$ 12.000,00, os mesmos 12% e 15%, preço de custo × 1,20 = R$ 14.400,00. Parece que sobram R$ 2.400,00. A DRE desta seção mostra que não sobram.
Quem achou que ganhou 20% perdeu R$ 1.228,80. O preço de empate, com margem zero e os mesmos percentuais, é R$ 16.042,78: os R$ 14.400,00 ficam R$ 1.642,78 abaixo dele. Para ter 20% de margem líquida de verdade, o preço precisa ser R$ 20.979,02: R$ 6.579,02 (45,69%) acima do que a regra de bolso deu.
O tamanho do painel não muda o percentual: toda linha da DRE é proporcional ao preço, então custo × 1,20 com 12% e 15% dá os mesmos −9,70% num painel de R$ 12.000,00 ou de R$ 38.000,00. O que cresce é o prejuízo em reais.
A folga "de segurança" sobre o material é contingência para variação de preço de componente, não margem: protege o custo, não remunera a empresa.
| Linha | Valor | % da receita líquida |
|---|---|---|
| Preço de venda (custo × 1,20) | R$ 14.400,00 | 113,64% |
| (−) Impostos, 12% | −R$ 1.728,00 | −13,64% |
| Receita líquida | R$ 12.672,00 | 100,00% |
| (−) Custos diretos | −R$ 12.000,00 | −94,70% |
| Lucro bruto | R$ 672,00 | 5,30% |
| (−) Despesas operacionais, 15% | −R$ 1.900,80 | −15,00% |
| Lucro líquido | −R$ 1.228,80 | −9,70% |
Margem sobre o custo, sobre o preço e sobre a receita líquida: a mesma palavra, três números
O mesmo lucro em reais vira três percentuais conforme a base. A tabela desta seção compara os dois exemplos da página, ambos com 12% de impostos e 15% de despesas.
Quando alguém diz "trabalho com 20%", pergunte sobre o quê. No cálculo por markup reverso, a margem líquida é medida sobre a receita líquida: é esse o número que você informa e que o preço sustenta.
| Cenário | Lucro líquido | Margem sobre a receita líquida | Lucro sobre o preço de venda | Equivalente sobre o custo |
|---|---|---|---|---|
| Custo R$ 12.000,00, margem de 20% | R$ 3.692,31 | 20,00% | 17,60% | 74,83% |
| Custo R$ 38.000,00, margem de 18% | R$ 10.208,96 | 18,00% | 15,84% | 69,61% |
Onde o orçamento de painel elétrico fura: quatro custos fora da proposta
O orçamento de painel fura em quatro pontos: engenharia não orçada, escopo novo depois do aceite, teste de aceitação em fábrica (FAT) e comissionamento sem hora própria e componente que sobe antes da compra.
O painel do exemplo foi aprovado por R$ 64.450,47, com lucro de R$ 10.208,96. Com o preço travado, cada real de custo esquecido sai inteiro do lucro. Para ver por qual linha ele passa, abra o guia da DRE do orçamento.
Horas de engenharia que ninguém orçou
O diagrama volta do cliente pela terceira vez, a lógica do CLP é reescrita, as telas da IHM são refeitas. As 40 h acabam e ninguém lança o excesso.
- Número: 30 h a R$ 120,00 são R$ 3.600,00. O lucro cai para R$ 6.608,96 e a margem líquida, de 18% para 11,65%.
- Linha que faltou: horas de engenharia por etapa, revisões incluídas, pelo custo-hora de quem executa.
Escopo novo pedido por telefone
Terça à tarde, o cliente liga: faltaram alguns sensores e o comando remoto de um inversor. Você diz que resolve e ninguém formaliza.
- Número: 6 pontos de entrada e saída (I/O) a R$ 450,00 cada, entre material e horas, são R$ 2.700,00. O lucro cai para R$ 7.508,96 e a margem líquida, para 13,24%.
- Linha que faltou: a contagem de pontos de I/O no escopo e o valor do ponto adicional. Pedido novo vira aditivo com preço.
FAT e comissionamento sem hora própria
O FAT é na sua bancada. No startup, o engenheiro espera a linha liberar ao lado do quadro de comando. O comissionamento estava no nome da linha de engenharia, mas as 40 h acabaram no projeto.
- Número: 24 h a R$ 120,00 são R$ 2.880,00. O lucro cai para R$ 7.328,96 e a margem líquida, para 12,92%.
- Linha que faltou: uma para teste e FAT, outra para comissionamento e startup, com horas próprias.
Componente que sobe antes da compra
A proposta saiu com a cotação do dia. O aceite veio semanas depois, com tabela nova do distribuidor para CLP, IHM e inversor.
- Número: a BOM de R$ 29.500,00 sobe 8%, ou R$ 2.360,00. O lucro cai para R$ 7.848,96 e a margem líquida, para 13,84%.
- Linha que faltou: a data da cotação na BOM e a validade da proposta amarrada a ela.
Quatro furos no mesmo painel de automação: a margem líquida de 18% vira prejuízo
Nenhum furo sozinho derruba o painel: o pior ainda deixa margem líquida de 11,65%. Por isso passam despercebidos. A tabela desta seção mostra um por um.
Juntos, somam R$ 11.540,00 e levam o custo real a R$ 49.540,00. Com o preço da proposta, é prejuízo de R$ 1.331,04: margem negativa de 2,35%.
Com os quatro dentro do custo e os mesmos 12%, 15% e 18%, o preço certo é R$ 84.023,07, com lucro de R$ 13.309,25. São R$ 19.572,59 acima da proposta, mais que os R$ 11.540,00 esquecidos: custo que entra no orçamento carrega impostos, despesas e margem. Refaça a conta na calculadora de markup reverso.
Os percentuais estavam certos. O erro estava no custo direto. Subir o multiplicador no olho esconde o furo em vez de fechar: veja qual markup usar na indústria.
| Furo | Custo a mais | Lucro | Margem líquida |
|---|---|---|---|
| Engenharia não orçada, 30 h | R$ 3.600,00 | R$ 6.608,96 | 11,65% |
| Escopo novo, 6 pontos de I/O | R$ 2.700,00 | R$ 7.508,96 | 13,24% |
| FAT e comissionamento, 24 h | R$ 2.880,00 | R$ 7.328,96 | 12,92% |
| Alta de 8% na BOM | R$ 2.360,00 | R$ 7.848,96 | 13,84% |
| Os quatro juntos | R$ 11.540,00 | −R$ 1.331,04 | −2,35% |
Componente com preço volátil na proposta de painel elétrico: validade, reajuste e compra no aceite
Você não controla o preço de CLP, IHM e inversor entre a cotação e a compra. Controla o que a proposta diz. Folga sobre o material só protege até onde alcança: encarece a proposta quando o preço não sobe e falta quando sobe mais que ela. Três regras escritas protegem melhor.
- Validade curta: 7 a 15 dias, com a lista de componentes cotada na data. Venceu, você cota de novo.
- Cláusula de reajuste do material: se o fornecedor variar acima de um percentual combinado entre a proposta e a compra, o material é reajustado e o preço, recalculado.
- Compra travada no aceite: sinal na aprovação para comprar os itens críticos na hora e congelar o custo. Na proposta em PDF do Precifa, o sinal entra como a primeira parcela.
Como o Precifa monta o orçamento de um painel sob encomenda
O Precifa é um sistema de precificação por markup reverso com DRE estruturada, para indústrias de pequeno e médio porte e para quem orça sob encomenda. O fluxo, para quem monta painéis:
O plano Gratuito tem 5 orçamentos e 10 clientes, sem cartão. Há 14 dias do plano Indústria grátis, também sem cartão. Importação de planilha ainda não existe; está no roadmap.
- Configure uma vez: o wizard monta a DRE a partir do perfil da empresa, com blueprints por segmento industrial e estrutura de custos personalizável; não é preciso saber contabilidade.
- Cadastre funcionários com custo-hora: as horas de engenharia e montagem entram no orçamento como custo direto.
- Biblioteca de produtos: um painel recorrente vira uma composição de custo, reaproveitada no próximo orçamento.
- Orce: informe custos e margem, e o preço sai com a DRE. O Simulador What-If mostra o impacto de mudar custo, margem ou impostos.
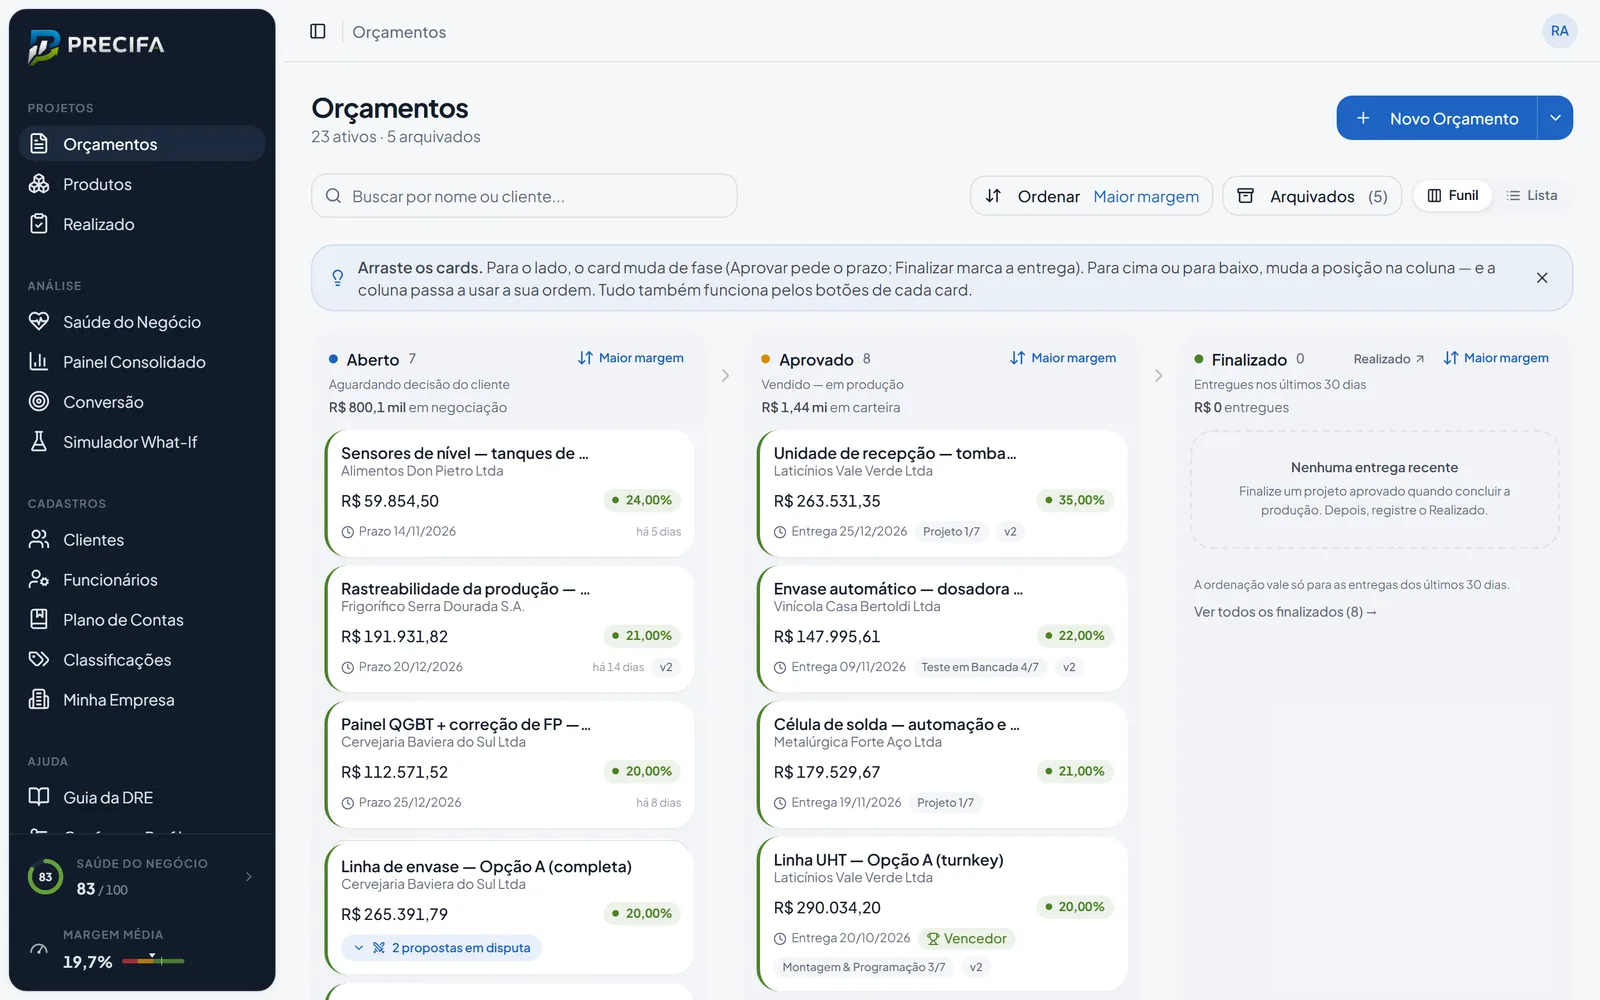
- Envie a proposta em PDF com a sua marca, escopo, cronograma e parcelas, e acompanhe o funil no kanban de orçamentos.
- Confirme o realizado: orçado versus realizado linha a linha, para saber se BOM e horas fecharam como previsto. O Score de Saúde aponta o que melhorar.
Qual markup usar na indústria de painéis de automação?
Não existe número único. O multiplicador sobre o custo é consequência dos seus impostos, despesas e margem: no painel do exemplo deu 1,6961; com outros percentuais dá outro. Um markup decorado do setor aplica a estrutura de custos de outra empresa ao seu preço. A tabela de multiplicadores por impostos, despesas e margem mostra o quanto ele varia.
Existe uma margem certa para painel de automação?
Não. Margem é decisão da empresa, definida antes do preço. A conta devolve o preço que sustenta a margem escolhida, com os impostos e as despesas que a sua empresa tem de verdade.